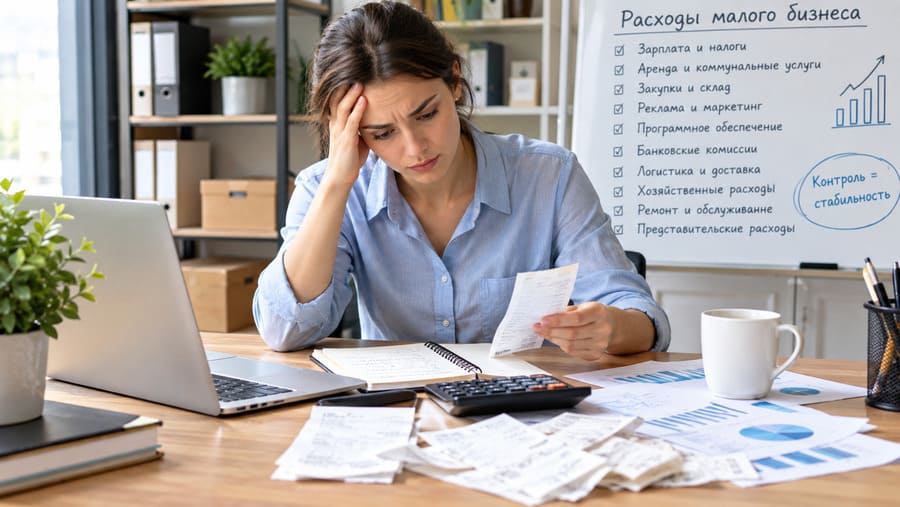
Финансовые проблемы малого бизнеса далеко не всегда начинаются с крупного убытка или неудачного проекта. Гораздо чаще деньги постепенно уходят по множеству небольших направлений, которые по отдельности кажутся несущественными. Подписка на сервис, лишний рекламный канал, срочная доставка, перерасход материалов, комиссия платёжной системы или несколько незапланированных покупок за месяц могут незаметно превратиться в значительную сумму. Особенно трудно контролировать расходы, когда собственник одновременно занимается продажами, управлением персоналом, работой с клиентами и текущими операционными вопросами.
Особенность малого бизнеса заключается в том, что даже относительно небольшая статья затрат способна заметно повлиять на финансовый результат. Если компания получает выручку 2 млн рублей в месяц, дополнительные расходы в 100 тысяч рублей могут выглядеть незначительными на фоне оборота, но за год это уже 1,2 млн рублей. При этом проблема часто заключается не в самом факте расходов, а в отсутствии регулярного анализа: предприниматель знает, сколько денег находится на счёте сегодня, но не всегда понимает, какие именно процессы формируют постоянный отток средств.
Почему расходы малого бизнеса начинают расти незаметно
Главная причина потери контроля заключается в постепенном изменении привычных расходов. Компания начинает работать с определённым набором затрат, а затем к нему добавляются новые сотрудники, программы, рекламные инструменты, поставщики и дополнительные услуги. Каждая новая позиция может быть экономически оправданной, но их совокупность со временем меняет структуру бюджета.
В небольших компаниях также часто отсутствует чёткое разделение между обязательными и желательными расходами. Например, бухгалтерское обслуживание, аренда помещения или закупка сырья непосредственно связаны с деятельностью бизнеса. А вот несколько платных сервисов, которыми сотрудники пользуются время от времени, дополнительная рекламная подписка или более дорогой тариф могут уже не иметь такой очевидной необходимости. Без периодической проверки эти позиции продолжают списывать деньги просто потому, что когда-то были подключены.
Ещё одна причина — смешивание разовых и регулярных затрат. Покупка оборудования за 300 тысяч рублей и ежемесячная подписка на программное обеспечение за 10 тысяч рублей имеют совершенно разный характер, однако при поверхностном анализе обе суммы могут восприниматься просто как расходы. Для управления финансами важно видеть не только размер платежа, но и его периодичность, экономический эффект и влияние на будущие денежные потоки.
Заработная плата и дополнительные расходы на сотрудников
Фонд оплаты труда обычно является одной из самых крупных статей расходов малого бизнеса. При этом предприниматели иногда ориентируются только на сумму зарплаты, забывая о полной стоимости сотрудника для компании. К окладу могут добавляться налоги и обязательные платежи, премии, отпускные, расходы на обучение, оборудование рабочего места, программное обеспечение, связь и другие затраты.
Особенно быстро фонд оплаты труда увеличивается при расширении штата без предварительного расчёта загрузки. Новый сотрудник может быть действительно необходим, но важно понимать, какой объём дополнительной выручки или высвобождённого времени должен появиться благодаря его работе. Если человек нужен только несколько часов в неделю, постоянная занятость может оказаться не самым рациональным вариантом.
Проблемой становятся и необоснованные регулярные премии. Когда бонусы выдаются без привязки к конкретным результатам, они постепенно превращаются в часть постоянных расходов. В результате предприниматель может обнаружить, что фонд оплаты труда вырос, хотя производительность или прибыль компании практически не изменились.
Реклама: расходы, которые легко увеличивать
Маркетинг особенно подвержен потере контроля, поскольку его результат не всегда можно оценить сразу. Предприниматель запускает рекламную кампанию, видит обращения клиентов и продолжает увеличивать бюджет. Однако количество заявок ещё не означает прибыльность рекламы. Важно учитывать стоимость привлечения клиента, средний чек, маржинальность и повторные покупки.
Например, рекламный канал может приносить 100 обращений в месяц, но если большая часть этих обращений не превращается в сделки, его высокий охват мало говорит о финансовой эффективности. Другой канал способен приводить всего 30 клиентов, но давать значительно больший вклад в прибыль. Без расчёта стоимости привлечения и фактической отдачи рекламные расходы легко начинают расти быстрее продаж.
Отдельная проблема — небольшие рекламные платежи, распределённые между несколькими площадками. Каждые 5–10 тысяч рублей кажутся незначительными, но десяток таких каналов формирует уже существенный бюджет. Поэтому рекламные расходы полезно регулярно рассматривать не по отдельным платежам, а как единую систему.
Аренда и содержание помещений
Для магазина, мастерской, салона, офиса или небольшого производства аренда может быть одной из ключевых постоянных затрат. Однако расходы на помещение не ограничиваются арендной платой. К ним добавляются коммунальные услуги, уборка, обслуживание оборудования, интернет, охрана, ремонт, мебель и расходные материалы.
Иногда компания продолжает использовать помещение, которое перестало соответствовать её реальным потребностям. Например, штат частично перешёл на удалённую работу, а площадь офиса осталась прежней. В другом случае предприниматель арендует помещение с запасом на будущее расширение, которое не произошло. При длительной аренде даже небольшая переплата за неиспользуемую площадь превращается в значительную сумму.
Поэтому расходы на помещение необходимо оценивать вместе с фактической загрузкой. Важно понимать не только стоимость квадратного метра, но и то, какую функцию каждый метр выполняет в бизнесе.
Закупки и складские остатки
Для торговли и производства особенно опасны неконтролируемые закупки. Избыточный запас товара кажется безопасным решением: предприниматель рассчитывает, что продукция обязательно будет продана. На практике часть ассортимента может продаваться медленно, устаревать, терять актуальность или занимать оборотные средства.
Проблема заключается в том, что деньги, вложенные в склад, перестают быть свободными. Компания может показывать прибыль на бумаге, но испытывать нехватку денежных средств для оплаты текущих счетов. Например, закупка товара на 500 тысяч рублей увеличивает активы компании, однако до момента продажи эти деньги нельзя использовать для других целей без потери ликвидности.
Особое внимание стоит уделять товарам с ограниченным сроком хранения и сезонному ассортименту. Чем выше вероятность снижения стоимости остатков, тем осторожнее должен быть подход к закупкам. Регулярный анализ скорости продаж помогает выявлять позиции, которые слишком долго остаются на складе.
Программное обеспечение и платные подписки
Современный малый бизнес может одновременно использовать десятки цифровых сервисов. CRM, бухгалтерская программа, облачное хранилище, сервис рассылок, видеоконференции, аналитика, конструктор сайтов, графический редактор и другие инструменты по отдельности могут стоить относительно недорого. Однако совокупная стоимость цифровой инфраструктуры иногда становится заметной статьёй бюджета.
Особенно распространённая проблема — оплата сервисов, которыми компания практически не пользуется. Бесплатный пробный период заканчивается, начинается автоматическое списание, а предприниматель вспоминает о подписке только спустя несколько месяцев. Если подобных сервисов несколько, сумма переплаты становится существенной.
Полезно периодически составлять полный перечень цифровых подписок с указанием стоимости, количества пользователей и фактической частоты использования. Если сервис экономит сотруднику несколько часов ежемесячно, его стоимость может быть оправдана. Но если платная функция практически не используется, подписку стоит пересмотреть.
Банковские комиссии и стоимость финансовых операций
Комиссии редко воспринимаются как серьёзная проблема, потому что каждая отдельная сумма обычно невелика. Однако при большом количестве операций расходы могут накапливаться. Комиссии за переводы, эквайринг, обслуживание счёта, снятие наличных, валютные операции и другие финансовые действия способны за год сформировать заметную сумму.
Особенно важно учитывать комиссии при сравнении способов оплаты. Например, при обороте 5 млн рублей в месяц разница в комиссии эквайринга всего в 0,5 процентного пункта соответствует 25 тысячам рублей в месяц. За год при неизменном обороте это 300 тысяч рублей. Поэтому даже небольшое процентное отличие может иметь значение для бизнеса с большим оборотом.
Предпринимателю стоит смотреть не только на размер банковского тарифа, но и на фактическую структуру операций. Иногда более дешёвый тариф оказывается выгоднее для конкретной компании, а иногда дополнительные условия делают его менее привлекательным.
Доставка и логистика
Расходы на доставку часто растут вместе с количеством заказов, поэтому их увеличение может оставаться незаметным. Но выручка и прибыль при этом растут не обязательно пропорционально. Срочная доставка, повторные отправления из-за ошибок, доставка небольших партий и неэффективные маршруты увеличивают себестоимость.
Особенно важно учитывать стоимость последней мили. Даже при относительно дешёвой перевозке между городами доставка каждой отдельной посылки до конечного клиента может существенно влиять на итоговую маржу. Если компания предлагает бесплатную доставку покупателю, этот расход фактически становится частью стоимости продажи.
Для контроля полезно рассчитывать среднюю стоимость логистики на один заказ и сравнивать её с маржинальным доходом. Тогда становится видно, какие форматы доставки действительно соответствуют экономике бизнеса.
Мелкие хозяйственные расходы
Канцелярия, вода, кофе, расходные материалы, бытовая химия, упаковка, мелкий ремонт и многочисленные хозяйственные покупки редко требуют отдельного финансового решения. Именно поэтому они легко выходят из-под контроля. Каждый платёж кажется небольшим, но регулярность превращает его в постоянную статью расходов.
Проблема усиливается, когда сотрудники могут самостоятельно совершать небольшие покупки без установленного порядка согласования. Это не означает, что необходимо контролировать каждую пачку бумаги, однако понятные лимиты и правила позволяют избежать хаотичного расходования средств.
Для многих компаний достаточно ежемесячно анализировать общую сумму хозяйственных расходов и сравнивать её с предыдущими периодами. Резкое увеличение обычно является поводом разобраться, какие именно категории стали причиной роста.
Ремонт, обслуживание и незапланированные расходы
Поломки оборудования, срочный ремонт помещения, замена техники или неисправность автомобиля компании невозможно полностью исключить. Однако финансовые проблемы возникают тогда, когда каждый такой случай становится неожиданностью для бюджета. Если предприятие регулярно сталкивается с определённым типом расходов, их уже нельзя считать абсолютно непредсказуемыми.
Например, оборудование с установленным сроком эксплуатации требует планового обслуживания и последующей замены. Если предприниматель заранее учитывает эти расходы, крупная покупка не становится финансовым шоком. Когда же деньги на обновление техники не откладываются, внезапная поломка может заставить использовать кредит или отказаться от других запланированных расходов.
Для таких ситуаций полезно создавать резерв. Его размер зависит от характера бизнеса, стоимости оборудования и стабильности денежных потоков. Главное — учитывать будущие неизбежные затраты ещё до того, как они превращаются в срочную проблему.
Представительские расходы и деловые встречи
Обеды с клиентами, подарки партнёрам, участие в мероприятиях и другие представительские расходы могут быть частью нормальной деловой деятельности. Однако без понятных правил они легко становятся размытым каналом расходов. Особенно сложно оценить их эффективность, если после встречи невозможно понять, привела ли она к продаже, повторному заказу или укреплению коммерческих отношений.
Необязательно отказываться от таких затрат. Гораздо полезнее разделять их по назначению и периодически анализировать результат. Если расходы постоянно увеличиваются, а деловая отдача остаётся прежней, бюджет стоит пересмотреть.
Как понять, что конкретная статья расходов вышла из-под контроля
Сам по себе рост расходов ещё не говорит о проблеме. Если продажи увеличились вдвое, закономерно могут вырасти закупки, логистика и фонд оплаты труда. Поэтому ориентироваться только на абсолютную сумму неправильно. Важнее анализировать расходы относительно выручки, количества заказов, числа сотрудников или другого показателя, который отражает масштаб деятельности.
Например, увеличение расходов на доставку с 200 до 300 тысяч рублей в месяц может выглядеть негативно. Но если одновременно количество заказов выросло вдвое, стоимость доставки в расчёте на один заказ фактически снизилась. И наоборот, неизменный бюджет рекламы при сокращении продаж может означать ухудшение её эффективности.
Хороший финансовый контроль предполагает регулярное сравнение фактических показателей с планом. Если предприниматель закладывал на рекламу 150 тысяч рублей в месяц, а фактические затраты регулярно составляют 220 тысяч, важно не просто зафиксировать перерасход, а определить его причину. Без этого план постепенно превращается в формальность.
Почему контроль расходов не означает постоянную экономию
Жёсткое сокращение всех затрат способно навредить бизнесу не меньше бесконтрольных расходов. Экономия на квалифицированных сотрудниках, качестве сырья, обслуживании оборудования или привлечении клиентов может привести к снижению выручки и дополнительным потерям. Поэтому задача финансового контроля заключается не в том, чтобы сделать расходы минимальными, а в том, чтобы сделать их обоснованными.
Иногда увеличение расходов является правильным управленческим решением. Например, дополнительный сотрудник может позволить владельцу сосредоточиться на продажах, а более дорогая программа — автоматизировать рутинную работу. Важен не сам размер платежа, а связь между затратой и результатом.
Поэтому полезно задавать по каждой значимой статье простой вопрос: какую экономическую задачу решает этот расход? Если ответ конкретен, затрата имеет понятное назначение. Если же невозможно объяснить, зачем компания продолжает платить, такую позицию стоит проверить.
Как выстроить регулярный контроль бюджета
Для малого бизнеса необязательно создавать сложную финансовую систему. Уже регулярный ежемесячный анализ способен существенно улучшить понимание денежных потоков. Все расходы можно распределить по основным категориям, определить плановую сумму и сравнить её с фактическими платежами. Особое внимание следует уделять статьям, которые увеличиваются несколько месяцев подряд.
Полезно отдельно учитывать постоянные и переменные расходы. К постоянным относятся затраты, которые относительно мало зависят от количества продаж, например аренда. Переменные меняются вместе с объёмом деятельности — закупки, упаковка, часть логистики, комиссии за продажи. Такое разделение помогает понять, какие расходы можно быстро сократить при снижении выручки, а какие продолжают формировать финансовую нагрузку независимо от ситуации.
Не менее важно периодически пересматривать договоры и подписки. Цены поставщиков меняются, условия банков могут становиться менее выгодными, а некоторые услуги перестают быть необходимыми. Даже один день, потраченный на такой аудит, способен обнаружить расходы, которые компания продолжала нести просто по инерции.
Какие расходы требуют особого внимания
На практике чаще всего незаметно разрастаются те статьи, которые одновременно обладают высокой регулярностью и слабой видимостью. К ним относятся фонд оплаты труда с бонусами, реклама, программные подписки, банковские комиссии, логистика, складские остатки и многочисленные небольшие хозяйственные покупки. Опасность заключается не в каждой категории отдельно, а в том, что несколько таких расходов могут расти одновременно.
Поэтому предпринимателю важно смотреть на бизнес не только через остаток денег на банковском счёте. Наличие средств сегодня ещё не означает, что компания работает с оптимальной структурой затрат. Гораздо полезнее понимать, сколько денег требуется для поддержания текущей деятельности, какие платежи являются обязательными, какие зависят от продаж и какие можно пересмотреть без ущерба для бизнеса.
Контроль расходов — это прежде всего регулярная работа с цифрами, а не постоянное стремление отказаться от любых затрат. Когда предприниматель видит структуру бюджета, понимает причины её изменения и сопоставляет расходы с результатами, небольшие финансовые утечки легче обнаружить до того, как они превратятся в серьёзную проблему. Для малого бизнеса такой подход особенно важен: при ограниченном оборотном капитале даже сравнительно небольшая неэффективность, повторяющаяся каждый месяц, за год способна существенно повлиять на прибыль.